Domain schüttgutbehälter.de kaufen?
Wir ziehen mit dem Projekt
schüttgutbehälter.de um.
Sind Sie am Kauf der Domain
schüttgutbehälter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schüttgutbehälter.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Festool Sortainer SYS3-SORT/6 Werkzeug Koffer Transport Lagerung 491984Beschreibung: Dauerhafte Ordnung, maximale Übersicht, flexible Module Hohe Einsparung an Zeit, Handgriffen, Wegen, Aufwand Einfacher, gebündelter Transport Professionelles Auftreten vor Kunden mittlere Schublade (L x B x T) 255 x 165 x 30 mm Lieferumfang: 6 mittelgroße Schubladen 2 Trennstege pro Schublade 6 Etikettenhalter 8 Beschriftungsstreifen113,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Battery SafeBOXX für den Transport und Lagerung von Lithium-Ionen-BatterienDie Battery SafeBOXX ist die sichere Transport- und Lagerlösung für Lithium-Ionen-Batterien und Lithium-Ionen-Zellen. Die BOXX besteht aus einer speziellen Kunststoffmischung mit BAM Gefahrguttransportzertifizierung (UN 3480). Der integrierte Cirrux-Markeneinsatz, aus nicht brennbarem (gemäß DIN 4102) und nicht leitfähigem Material. Die durchlässige Oberfläche des Cirrux-Kissen nimmt ausgelaufene Elektrolyte ins Polstermaterial auf und bindet diese dort. Entstehende Hitze von unkontrollierten chemischen Reaktionen innerhalb des Akkus wird absorbiert. Die Battery SafeBOXX erfüllt die gesetzlichen Anforderungen für die Beförderung von Gefahrgut.279,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
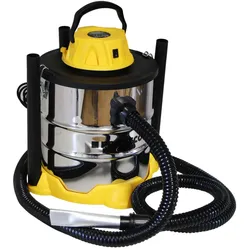
Proteco Kombisauger (Industrie- + Aschesauger) 1650 W mit 20 L BehälterDer Kombisauger (Industrie- + Aschesauger) mit 1650 W und 20 L Behälter ist ein leistungsstarkes 2-in-1-Gerät, das mit einem robusten Motor und hochwertigem HEPA-Filter ausgestattet ist. Dieser vielseitige Sauger eignet sich hervorragend zum Absaugen von Asche aus Kaminen, Schornsteinen sowie Staub an schwer zugänglichen Stellen. Zudem ist er ideal für Reinigungsarbeiten in der Werkstatt oder für die Innenreinigung von Fahrzeugen geeignet. Das Gerät verfügt über zwei Schmutzfilter, die die Saugeffizienz maximieren und die Lebensdauer der Filter deutlich verlängern. Die Reinigung des Saugers gestaltet sich äußerst einfach und komfortabel, da der spezielle Papierfilter nicht verstopft und so für eine langanhaltende, kraftvolle Performance sorgt.76,98 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Festool Sortainer SYS3-SORT/6 Werkzeug Koffer Transport Lagerung 491984Beschreibung: Dauerhafte Ordnung, maximale Übersicht, flexible Module Hohe Einsparung an Zeit, Handgriffen, Wegen, Aufwand Einfacher, gebündelter Transport Professionelles Auftreten vor Kunden mittlere Schublade (L x B x T) 255 x 165 x 30 mm Lieferumfang: 6 mittelgroße Schubladen 2 Trennstege pro Schublade 6 Etikettenhalter 8 Beschriftungsstreifen113,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Battery SafeBOXX für den Transport und Lagerung von Lithium-Ionen-BatterienDie Battery SafeBOXX ist die sichere Transport- und Lagerlösung für Lithium-Ionen-Batterien und Lithium-Ionen-Zellen. Die BOXX besteht aus einer speziellen Kunststoffmischung mit BAM Gefahrguttransportzertifizierung (UN 3480). Der integrierte Cirrux-Markeneinsatz, aus nicht brennbarem (gemäß DIN 4102) und nicht leitfähigem Material. Die durchlässige Oberfläche des Cirrux-Kissen nimmt ausgelaufene Elektrolyte ins Polstermaterial auf und bindet diese dort. Entstehende Hitze von unkontrollierten chemischen Reaktionen innerhalb des Akkus wird absorbiert. Die Battery SafeBOXX erfüllt die gesetzlichen Anforderungen für die Beförderung von Gefahrgut.279,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schüttgutbehälter PS 6080 aus Stahl, 200 Liter Volumen, grün> zum Sammeln, Transportieren, Lagern und Entsorgen von Wertstoffen verwindungsfreie Stahlblechkonstruktion, 2 mm stark glatte Schüttwand, 3 mm stark durch 2 Zapfen in einer Staplertraverse drehbar, Staplertraverse als Zubehör erhältlich mit 3 Füßen 4-fach stapelbar423,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griemert, Rudolf: FördertechnikFördertechnik , Auswahl und Berechnung von Elementen und Baugruppen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 15., aktualisierte Auflage 2024, Erscheinungsjahr: 20240417, Autoren: Griemert, Rudolf, Auflage: 24015, Auflage/Ausgabe: 15., aktualisierte Auflage 2024, Abbildungen: XI, 404 S. 196 Abbildungen, 6 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / Highway & Traffic, Keyword: Bandförderer;Flaschenzug;Flurförderung;Fördergutstrom;Gebäudelagerung;Kettentrieb;Krane;Lagertechnik;Lastaufnahme;Seiltrieb;Serienhebezeug;Speicher;Stetigförderer;Triebwerk;Trogbandförderer;Schräger Schneckenförderer;Kurvengutförderer;Stahlbandförderer;Drahtbandförderer;Gliederbandförderer, Fachschema: Förderung (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Materialfluß~Bau / Straßenbau~Straßenbau - Straßenbauer, Fachkategorie: Maschinenbau und Werkstoffe, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 700, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.